Domain abendmenü.de kaufen?
Wir ziehen mit dem Projekt
abendmenü.de um.
Sind Sie am Kauf der Domain
abendmenü.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain abendmenü.de kaufen?
Wo steht der Anfangsbestand?
Der Anfangsbestand steht normalerweise am Anfang einer Bilanz oder einer Inventarliste. Er zeigt den Wert der Vermögenswerte und Verbindlichkeiten zu einem bestimmten Zeitpunkt, in der Regel zu Beginn eines Geschäftsjahres oder einer bestimmten Periode. Der Anfangsbestand dient als Ausgangspunkt für die Buchführung und ermöglicht es, Veränderungen im Vermögen und den Schulden im Laufe der Zeit zu verfolgen. Er ist wichtig für die Analyse der finanziellen Situation eines Unternehmens und die Planung zukünftiger Geschäftsaktivitäten. Wo genau der Anfangsbestand steht, hängt von der Art der Buchführung und den verwendeten Finanzdokumenten ab. **
Haben Aufwandskonten einen Anfangsbestand?
Haben Aufwandskonten einen Anfangsbestand? Aufwandskonten sind temporäre Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen. Sie werden am Ende eines Abrechnungszeitraums geschlossen, um den Gewinn oder Verlust für diesen Zeitraum zu ermitteln. Daher haben Aufwandskonten keinen Anfangsbestand, da sie nur für die Erfassung von Kosten während des Abrechnungszeitraums verwendet werden. Der Anfangsbestand wird stattdessen in den Bestandskonten erfasst, die die Vermögenswerte, Verbindlichkeiten und Eigenkapital des Unternehmens verfolgen. **
Ähnliche Suchbegriffe für Anfangsbestand
Top-Angebote
Produkte zum Begriff Anfangsbestand:
-
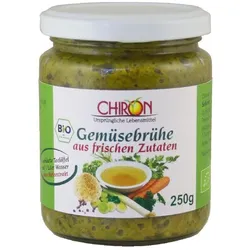
Gemüsebrühe aus frischen ZutatenAls Gemüsebrühe und als Grundgewürz für viele Gerichte verwendbar. Mit Bio-Sellerie, Bio-Karotten sowie Bio-Lauch angerichtet und mit Bio-Liebstöckel, Bio-Schnittlauch, Bio-Petersilie und Steinsalz fein abgeschmeckt. Hinweise zur Handhabung und Lagerung Vor Wärme geschützt und trocken lagern. Nach dem Öffnen im Kühlschrank aufbewahren.7,32 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Was ist der Anfangsbestand?
Was ist der Anfangsbestand? Der Anfangsbestand bezieht sich auf die Menge an Produkten oder Waren, die zu Beginn eines bestimmten Zeitraums oder Geschäftsvorgangs vorhanden sind. Er dient als Ausgangspunkt für die Bestandsverwaltung und -kontrolle, um sicherzustellen, dass genügend Vorräte vorhanden sind, um die Nachfrage zu decken. Der Anfangsbestand kann durch physische Inventur oder elektronische Aufzeichnungen ermittelt werden. Er ist ein wichtiger Faktor für die Bestimmung von Umsatz, Gewinn und Effizienz in einem Unternehmen. **
-
Was versteht man unter Anfangsbestand?
Was versteht man unter Anfangsbestand? Anfangsbestand bezieht sich auf die Menge an Ressourcen, Materialien oder Produkten, die zu Beginn eines bestimmten Zeitraums oder Prozesses vorhanden sind. Dieser Bestand dient als Ausgangspunkt für die weitere Planung und Steuerung von Aktivitäten. Der Anfangsbestand kann in verschiedenen Kontexten verwendet werden, z. B. in der Lagerhaltung, Produktion oder Buchhaltung. Er spielt eine wichtige Rolle bei der Berechnung von Veränderungen im Bestand und der Bewertung der Effizienz von Prozessen. **
-
Welche Konten haben keinen Anfangsbestand?
Welche Konten haben keinen Anfangsbestand? Dies betrifft in der Regel Ertrags- und Aufwandskonten, da sie den Gewinn oder Verlust eines Unternehmens für einen bestimmten Zeitraum erfassen. Da diese Konten am Ende des Abrechnungszeitraums auf Null zurückgesetzt werden, beginnen sie den nächsten Abrechnungszeitraum ohne Anfangsbestand. Im Gegensatz dazu haben Bilanzkonten wie Vermögens- und Schuldenkonten normalerweise einen Anfangsbestand, da sie die finanzielle Position eines Unternehmens zu einem bestimmten Zeitpunkt widerspiegeln. **
-
Welche Konten haben einen Anfangsbestand?
Welche Konten haben einen Anfangsbestand? In der Buchhaltung haben Konten, die über einen längeren Zeitraum geführt werden, in der Regel einen Anfangsbestand. Dazu gehören beispielsweise Konten wie Bankkonten, Kassenbestände, Forderungen und Verbindlichkeiten. Diese Konten werden am Anfang eines neuen Buchungszeitraums mit dem Saldo des vorherigen Zeitraums eröffnet. Der Anfangsbestand dient als Ausgangspunkt für die Buchungen im neuen Zeitraum und ermöglicht eine lückenlose Buchführung. Es ist wichtig, den Anfangsbestand korrekt zu erfassen, um die Genauigkeit der Buchhaltung zu gewährleisten. **
Wo steht der Anfangsbestand bei Aktivkonten?
Der Anfangsbestand bei Aktivkonten steht auf der linken Seite der Bilanz und zeigt den Wert der Vermögenswerte zu Beginn des Geschäftsjahres. Er umfasst alle Vermögenswerte, die das Unternehmen besitzt, wie z.B. Bargeld, Forderungen, Vorräte und Anlagen. Der Anfangsbestand bei Aktivkonten ist wichtig, um den Verlauf der Vermögenswerte im Laufe des Geschäftsjahres zu verfolgen und Veränderungen festzuhalten. Er dient als Ausgangspunkt für die Buchführung und ermöglicht es, die Entwicklung des Unternehmensvermögens zu analysieren. In der Bilanz wird der Anfangsbestand bei Aktivkonten mit dem Endbestand verglichen, um den Erfolg und die finanzielle Situation des Unternehmens zu bewerten. **
Wie berechne ich den Wachstumsfaktor und den Anfangsbestand?
Um den Wachstumsfaktor zu berechnen, teilst du den Endbestand durch den Anfangsbestand. Der Anfangsbestand kann berechnet werden, indem du den Endbestand durch den Wachstumsfaktor teilst. **
Top-Angebote
Produkte zum Begriff Anfangsbestand:
-
GLASPLATTE 60x52 cm Speisekarte des RestaurantsSchneidebrett Glas Hygiene: Glas ist nicht porös, was bedeutet, dass Bakterien und Gerüche nicht in das Material eindringen, was die Pflege der Schneidbretter erleichtert. Langlebigkeit: Glas ist ein sehr haltbares Material, das sich während des Gebrauchs nicht verformt oder verkratzt, was eine lange Lebensdauer des Schneidbretts gewährleistet. Einfache Reinigung: Glasbretter lassen sich leicht sowohl von Hand, was die Pflege erleichtert. Ästhetik: Glasbretter sehen in der Küche elegant und modern aus und können das Interieur zusätzlich verschönern. Vielseitigkeit: Glas ist ein widerstandsfähiges Material, das zum Schneiden verschiedener Lebensmittel verwendet werden kann, ohne das Brett zu beschädigen. Breites Spektrum an Abmessungen und Formen - Wählen Sie das Beste für sich aus! Eine solide und langlebige Schneideplatte der Marke TULUP, die mit Blick auf Komfort und Hygiene entwickelt wurde, ermöglicht eine bequeme Zubereitung von Mahlzeiten. - Die einzigartige Konstruktion und die hohe Qualität des gehärteten Glases machen sie zu einem idealen Küchenwerkzeug für den täglichen Gebrauch. - Die solide Konstruktion dieser HERDABDECKPLATTE (4 mm Dicke) gewährleistet nicht nur eine langanhaltende Nutzung, sondern auch eine einfache Handhabung beim Schneiden, Hacken und Zubereiten von Lebensmitteln. - Darüber hinaus zeichnet sich die Glasplatte durch ihre hygienischen Eigenschaften aus, da sie leicht zu reinigen und resistent gegen Bakterien ist. - Temperaturbeständig bis zu 200°C. Dank ihrer robusten Konstruktion eignet sich diese herdabdeckplatte nicht nur für den privaten Gebrauch, sondern auch für den professionellen Einsatz in Restaurants oder Catering-Unternehmen, und dank ihrer modernen Ästhetik und Vielseitigkeit ist sie eine Bereicherung für jede Küche und erleichtert das Kochen und Zubereiten von Speisen auf effiziente und ansprechende Weise.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gemüsebrühe aus frischen ZutatenAls Gemüsebrühe und als Grundgewürz für viele Gerichte verwendbar. Mit Bio-Sellerie, Bio-Karotten sowie Bio-Lauch angerichtet und mit Bio-Liebstöckel, Bio-Schnittlauch, Bio-Petersilie und Steinsalz fein abgeschmeckt. Hinweise zur Handhabung und Lagerung Vor Wärme geschützt und trocken lagern. Nach dem Öffnen im Kühlschrank aufbewahren.7,32 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Wo steht der Anfangsbestand?
Der Anfangsbestand steht normalerweise am Anfang einer Bilanz oder einer Inventarliste. Er zeigt den Wert der Vermögenswerte und Verbindlichkeiten zu einem bestimmten Zeitpunkt, in der Regel zu Beginn eines Geschäftsjahres oder einer bestimmten Periode. Der Anfangsbestand dient als Ausgangspunkt für die Buchführung und ermöglicht es, Veränderungen im Vermögen und den Schulden im Laufe der Zeit zu verfolgen. Er ist wichtig für die Analyse der finanziellen Situation eines Unternehmens und die Planung zukünftiger Geschäftsaktivitäten. Wo genau der Anfangsbestand steht, hängt von der Art der Buchführung und den verwendeten Finanzdokumenten ab. **
-
Haben Aufwandskonten einen Anfangsbestand?
Haben Aufwandskonten einen Anfangsbestand? Aufwandskonten sind temporäre Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen. Sie werden am Ende eines Abrechnungszeitraums geschlossen, um den Gewinn oder Verlust für diesen Zeitraum zu ermitteln. Daher haben Aufwandskonten keinen Anfangsbestand, da sie nur für die Erfassung von Kosten während des Abrechnungszeitraums verwendet werden. Der Anfangsbestand wird stattdessen in den Bestandskonten erfasst, die die Vermögenswerte, Verbindlichkeiten und Eigenkapital des Unternehmens verfolgen. **
-
Was ist der Anfangsbestand?
Was ist der Anfangsbestand? Der Anfangsbestand bezieht sich auf die Menge an Produkten oder Waren, die zu Beginn eines bestimmten Zeitraums oder Geschäftsvorgangs vorhanden sind. Er dient als Ausgangspunkt für die Bestandsverwaltung und -kontrolle, um sicherzustellen, dass genügend Vorräte vorhanden sind, um die Nachfrage zu decken. Der Anfangsbestand kann durch physische Inventur oder elektronische Aufzeichnungen ermittelt werden. Er ist ein wichtiger Faktor für die Bestimmung von Umsatz, Gewinn und Effizienz in einem Unternehmen. **
-
Was versteht man unter Anfangsbestand?
Was versteht man unter Anfangsbestand? Anfangsbestand bezieht sich auf die Menge an Ressourcen, Materialien oder Produkten, die zu Beginn eines bestimmten Zeitraums oder Prozesses vorhanden sind. Dieser Bestand dient als Ausgangspunkt für die weitere Planung und Steuerung von Aktivitäten. Der Anfangsbestand kann in verschiedenen Kontexten verwendet werden, z. B. in der Lagerhaltung, Produktion oder Buchhaltung. Er spielt eine wichtige Rolle bei der Berechnung von Veränderungen im Bestand und der Bewertung der Effizienz von Prozessen. **
Ähnliche Suchbegriffe für Anfangsbestand
-
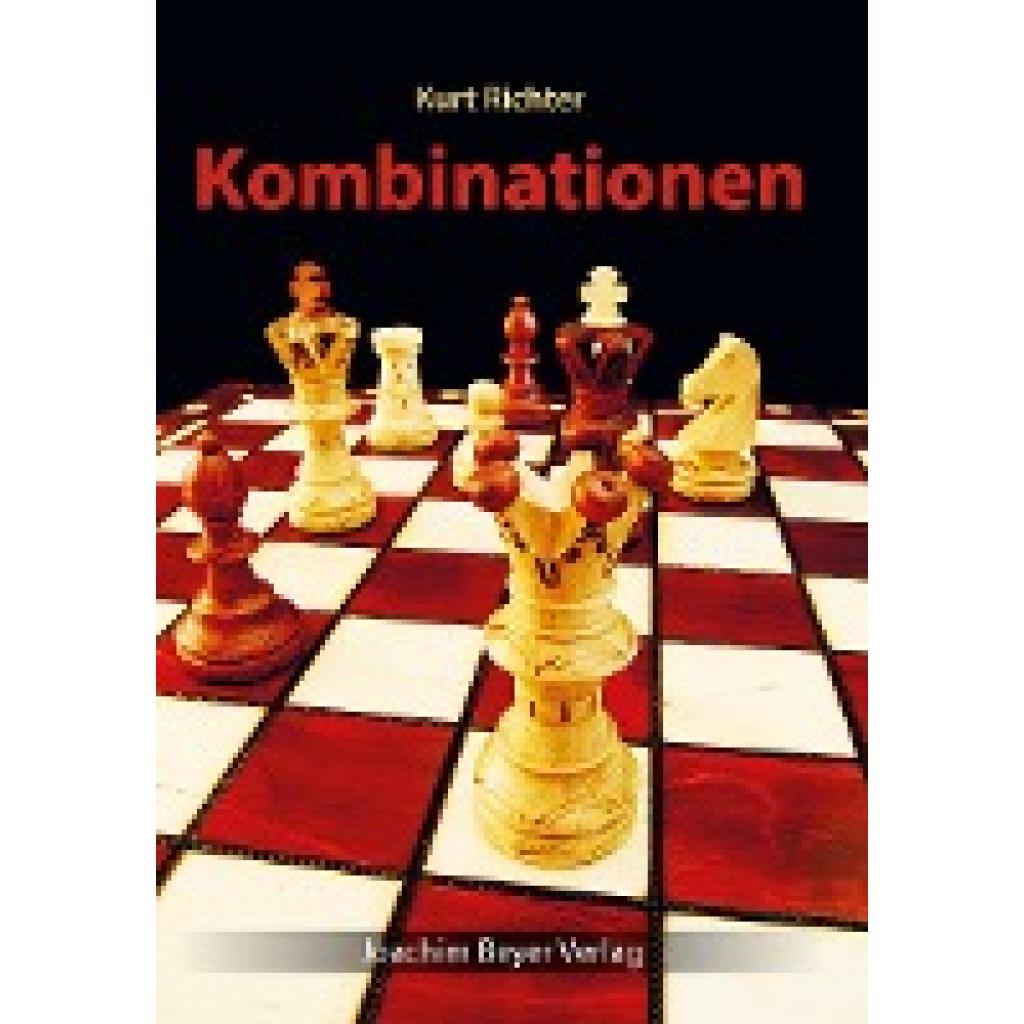
Richter, Kurt: KombinationenKombinationen , Kombinationen gehören zu den eindrucksvollsten Werkzeugen, die im Schachspiel zum Einsatz kommen. Denn die konsequente Ausführung mehrerer wohlüberlegter und zusammenhängender Züge, die den Gegner zu ganz bestimmten Reaktionen zwingen, stellt wohl die Königsdisziplin der Taktik dar. Allgemein unterscheidet man Kombinationen nach ihrer jeweiligen Zielsetzung. So gibt es etwa solche, die zu einem Stellungsvorteil führen, zum Materialgewinn oder - als Krönung einer Schachpartie - in einem unabwendbaren Matt enden. Die Möglichkeit zu einer Kombination kann sich in jeder Partie auf verschiedene Weise ergeben. Entweder durch fehlerhaftes Spiel der einen oder anderen Seite, oder dadurch, dass ein Spieler seine Figuren gezielt in eine Stellung bringt, die eine Kombination ermöglicht. Oft werden zu Beginn einer Kombination auch Bauern oder sogar Figuren geopfert, um das angestrebte Ziel zu erreichen. Kurt Richter war zu Lebzeiten wegen seiner aggressiven Spielweise bekannt und gefürchtet, mit der er unter Einsatz von überraschenden Materialopfern und gekonnten Kombinationen den Sieg zu erzwingen verstand. Der Autor bietet mit seinem Buch eine wahre Schatztruhe voller Stellungen, die auch heute noch jedem interessierten Schachspieler Freude bereiten, und die darüber hinaus der Verbesserung des Stellungsverständnisses - und somit auch der Spielstärke dienen. 399 sorgfältig ausgewählte Kombinationen sorgen auf spannende und zumeist auch überraschende Weise für beste Unterhaltung. Alle Stellungen entstammen tatsächlich gespielten Partien und sind mit entsprechenden Quelldaten versehen. Und jetzt sind Sie am Zug! , Lüfter- & Gebläsemotoren > Motorkühlung , Auflage: 11. Auflage, Erscheinungsjahr: 20190117, Produktform: Kartoniert, Autoren: Richter, Kurt, Redaktion: Ullrich, Robert, Edition: ADP, Auflage: 19011, Auflage/Ausgabe: 11. Auflage, Seitenzahl/Blattzahl: 248, Keyword: Großmeisterschach; Kombinationsgabe; Kurt Richter; Meisterschach; Schach; Schach trainieren; Schachbestseller; Schachbuch; Schachkombination; Schachkombinationen; Schachlehrbuch; Schachstrategie; Schachtaktik; Schachtraining, Fachschema: Schach~Spiel / Brettspiel, Würfelspiel, Fachkategorie: Sport und Freizeit, Altersempfehlung / Lesealter: 18, ab Alter: 15, Warengruppe: HC/Spielen/Raten, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 151, Höhe: 23, Gewicht: 488, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,22,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
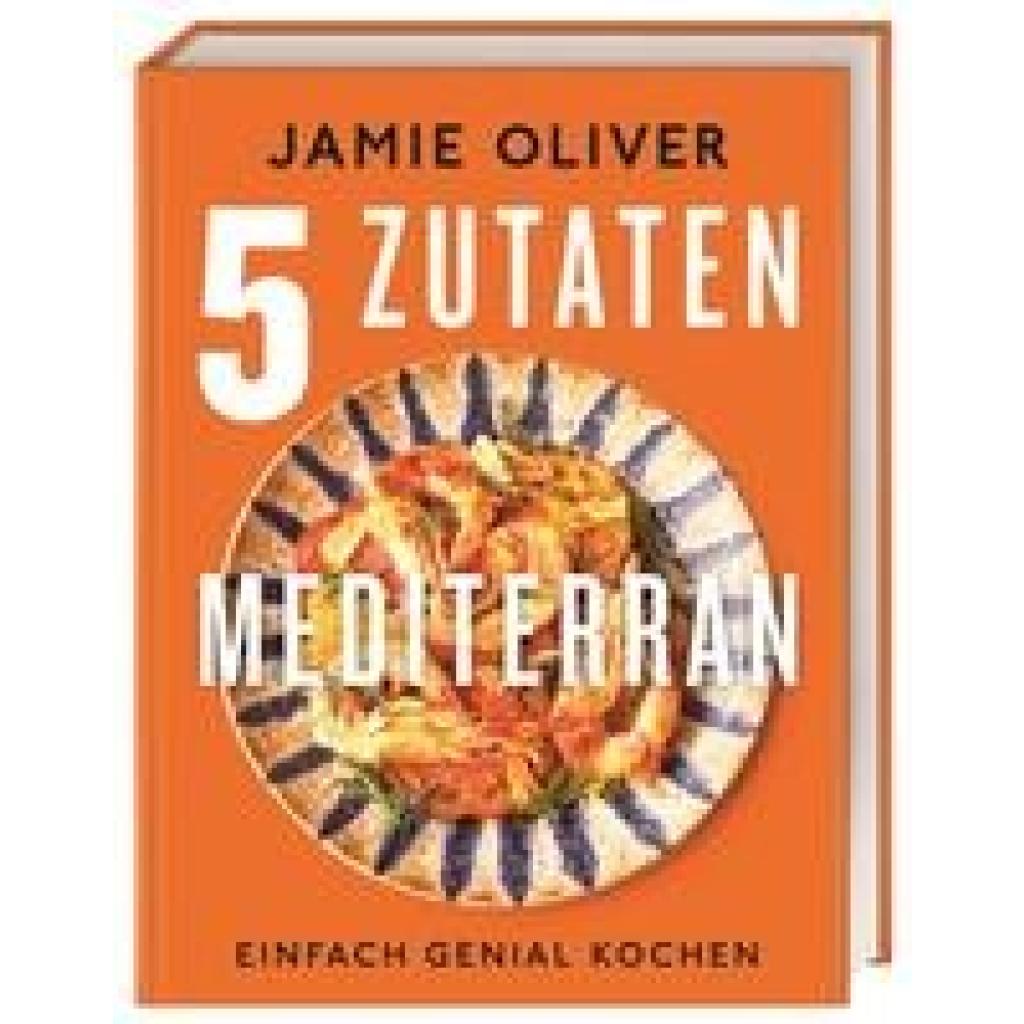
Oliver, Jamie: 5 Zutaten mediterran5 Zutaten mediterran , Einfach genial kochen , Weitere Zündverteilerteile > Zünd- & Glühanlagen , Erscheinungsjahr: 20230831, Produktform: Leinen, Autoren: Oliver, Jamie, Redaktion: DK Verlag, Übersetzung: Ertl, Helmut, Seitenzahl/Blattzahl: 320, Abbildungen: Über 300 farbige Fotos, Keyword: mittelmeerküche rezepte; kochbuch einfache rezepte; mediterranes kochbuch; jamie oliver kochbuch; Jamie Oliver 5 Zutaten; Jamie Oliver Kochbuch; mediterranes Kochbuch; Kochbuch einfache Rezepte; Mittelmeerküche Rezepte; 5 Zutaten; Mittelmeerku¿che; einfache Ku¿che; unkompliziert kochen; Rezepte fu¿r jeden Tag; schnelle Ku¿che; Desserts; Eintöpfe; Fischku¿che; Geflu¿gelrezepte; Gemu¿seku¿che; Griechische Ku¿che; Hu¿lsenfru¿chte; Italienisch; Levante; Marokkanisch; Meeresfru¿chte; Pasta; Salate; Spani sch; Suppen; Su¿ßspeisen; Tartes; Tunesisch; vegetarisch, Fachschema: Kochen / Prominente kochen, TV-Küche~Kochen / Schnelle Küche~Kochen / Fleisch, Geflügel, Wild~Kochen / Fisch, Meeresfrüchte~Kochen / Biologisch, alternativ, Trennkost, Vollwertkost~Nudel~Pasta~Kochen / Eierspeise, Mehlprodukt, Nudel, Reis~Kochen / Allgemeines Kochbuch, Grundwissen, Fachkategorie: TV-, Starkoch-Kochbücher~Schnelle Küche~Kochen mit Huhn und anderem Geflügel~Kochen mit Fisch und Meeresfrüchten~Kochen mit Reis und Getreide~Kochen / Essen nach Zutaten: Pasta und Nudeln~Kochen: Hauptgerichte, Warengruppe: HC/Länderküchen, Fachkategorie: Street food, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Dorling Kindersley Verlag, Verlag: Dorling Kindersley Verlag, Verlag: Dorling Kindersley Verlag GmbH, Länge: 254, Breite: 197, Höhe: 30, Gewicht: 1228, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Konten haben keinen Anfangsbestand?
Welche Konten haben keinen Anfangsbestand? Dies betrifft in der Regel Ertrags- und Aufwandskonten, da sie den Gewinn oder Verlust eines Unternehmens für einen bestimmten Zeitraum erfassen. Da diese Konten am Ende des Abrechnungszeitraums auf Null zurückgesetzt werden, beginnen sie den nächsten Abrechnungszeitraum ohne Anfangsbestand. Im Gegensatz dazu haben Bilanzkonten wie Vermögens- und Schuldenkonten normalerweise einen Anfangsbestand, da sie die finanzielle Position eines Unternehmens zu einem bestimmten Zeitpunkt widerspiegeln. **
-
Welche Konten haben einen Anfangsbestand?
Welche Konten haben einen Anfangsbestand? In der Buchhaltung haben Konten, die über einen längeren Zeitraum geführt werden, in der Regel einen Anfangsbestand. Dazu gehören beispielsweise Konten wie Bankkonten, Kassenbestände, Forderungen und Verbindlichkeiten. Diese Konten werden am Anfang eines neuen Buchungszeitraums mit dem Saldo des vorherigen Zeitraums eröffnet. Der Anfangsbestand dient als Ausgangspunkt für die Buchungen im neuen Zeitraum und ermöglicht eine lückenlose Buchführung. Es ist wichtig, den Anfangsbestand korrekt zu erfassen, um die Genauigkeit der Buchhaltung zu gewährleisten. **
-
Wo steht der Anfangsbestand bei Aktivkonten?
Der Anfangsbestand bei Aktivkonten steht auf der linken Seite der Bilanz und zeigt den Wert der Vermögenswerte zu Beginn des Geschäftsjahres. Er umfasst alle Vermögenswerte, die das Unternehmen besitzt, wie z.B. Bargeld, Forderungen, Vorräte und Anlagen. Der Anfangsbestand bei Aktivkonten ist wichtig, um den Verlauf der Vermögenswerte im Laufe des Geschäftsjahres zu verfolgen und Veränderungen festzuhalten. Er dient als Ausgangspunkt für die Buchführung und ermöglicht es, die Entwicklung des Unternehmensvermögens zu analysieren. In der Bilanz wird der Anfangsbestand bei Aktivkonten mit dem Endbestand verglichen, um den Erfolg und die finanzielle Situation des Unternehmens zu bewerten. **
-
Wie berechne ich den Wachstumsfaktor und den Anfangsbestand?
Um den Wachstumsfaktor zu berechnen, teilst du den Endbestand durch den Anfangsbestand. Der Anfangsbestand kann berechnet werden, indem du den Endbestand durch den Wachstumsfaktor teilst. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.